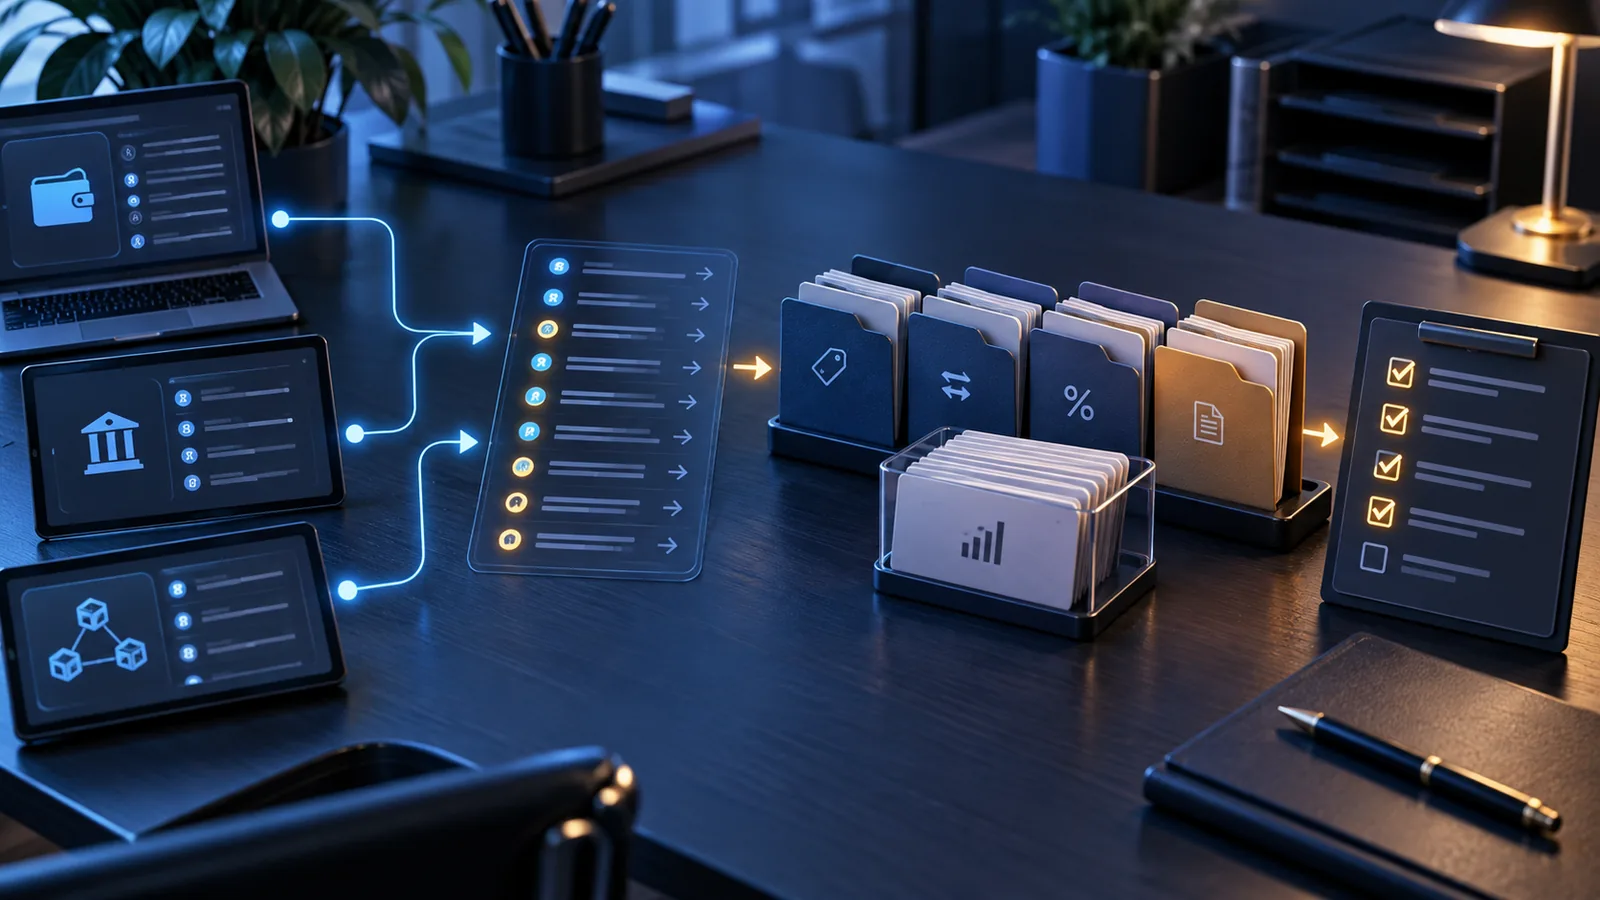
Exportez régulièrement les historiques de chaque plateforme et wallet, conservez les justificatifs de prix et de frais, puis reliez les transferts internes avec leurs identifiants. Les événements imposables, méthodes de valorisation et obligations déclaratives dépendent de la juridiction et du statut de la personne.
Toutes les sources doivent être rapprochées.
Date, actif, quantité, valeur et frais.
Un transfert interne ne doit pas être deviné.
Créer un inventaire des sources
Listez plateformes, wallets, blockchains, comptes bancaires et services fermés. Exportez les fichiers natifs avant toute fermeture et notez la période, le fuseau horaire et l’unité de chaque relevé.
Normaliser les opérations
Pour chaque mouvement, conservez horodatage, nature, actif envoyé et reçu, quantité, valeur de référence, frais, adresse et identifiant de transaction. Ne supprimez pas les opérations échouées si elles ont généré des frais.
- Conserver le fichier brut
- Travailler sur une copie normalisée
- Documenter les corrections manuelles
Rapprocher les transferts internes
Une sortie d’une plateforme peut correspondre à une entrée dans votre wallet et ne pas être une cession. Reliez les deux côtés par réseau, montant, heure et identifiant, en tenant compte des frais et tokens enveloppés.
Appliquer les règles locales
Identifiez la résidence fiscale, le statut privé ou professionnel, les événements imposables, la méthode de coût et les délais de conservation. Demandez un avis qualifié pour les cas complexes, surtout DeFi, staking, airdrops, bridges et pertes.
- Vérifier la version des règles
- Conserver le calcul et sa source
- Archiver la déclaration et les pièces
Dossier minimal par opération
| Champ | Exemple de preuve | Utilité |
|---|---|---|
| Horodatage | Export et explorateur | Ordre et période |
| Quantités | Relevé brut | Entrée, sortie et solde |
| Valorisation | Méthode et source datée | Base de calcul |
| Frais | Reçu et transaction | Coût ou charge selon les règles |
Questions fréquentes
Un explorateur suffit-il ?
Non. Il montre les mouvements on-chain, pas toujours l’identité, le prix d’acquisition ni les opérations internes d’une plateforme.
Faut-il garder les fichiers bruts ?
Oui. Ils permettent de refaire le calcul et de démontrer l’origine d’une correction.
Ce guide donne-t-il un conseil fiscal ?
Non. Il propose une méthode documentaire générale ; les règles doivent être vérifiées dans chaque juridiction.
Sources vérifiables
 OECD — Crypto-Asset Reporting Framework
 ESMA — Crypto-assets and investor information
 Bitcoin.org — What you need to know
Contenu pédagogique indépendant, relu à partir de documentation primaire. Aucune recommandation personnalisée ni promesse de rendement. Revu le 21 septembre 2026